L'argent de poche ado se décide à deux : une somme régulière, quelques missions autorisées, et un cadre posé noir sur blanc. À 14 ans, un collégien ne signe pas de contrat de travail. Ce qu'il peut faire, ce sont des services ponctuels rendus à des particuliers et des missions encadrées. Voici le cadre légal, les boulots qui tiennent dans le temps, et une règle simple pour que la somme ne parte pas en trois jours.
L'essentiel à retenir en une minute
Avant d'ouvrir le portefeuille, posez la règle. Un ado gère mieux ce qu'il comprend : à quoi sert l'argent reçu, ce qu'il peut financer seul, et ce qui reste du ressort des parents. Une méthode tient en trois enveloppes.
| Enveloppe | À quoi elle sert | Ce que le parent fixe |
|---|---|---|
| Dépenser | sorties, achats du quotidien | le montant, versé à jour fixe |
| Épargner | un projet qui prend des mois | la part mise de côté, à l'ouverture d'un livret |
| Contribuer | un cadeau commun, une sortie de famille | la part, proposée et jamais imposée |
La troisième enveloppe surprend, et c'est celle qui apprend le plus. Participer une fois de temps en temps à un cadeau commun explique la valeur d'une somme mieux que trois discours. Le reste du cadre se pose à l'avance : organiser les règles de la maison évite de renégocier chaque semaine.
Ce que la loi autorise avant 16 ans
Trois repères dessinent le cadre, et aucun ne transforme un collégien en salarié.
Le code civil fixe la limite de fond. L'administrateur légal représente le mineur dans tous les actes de la vie civile, sauf ceux que la loi ou l'usage lui permet d'accomplir seul, comme les petites dépenses courantes payées avec son argent de poche (Légifrance, article 388-1-1 du code civil). La menue monnaie est donc à l'ado, les décisions qui engagent la famille restent aux parents.
Le dispositif « Argent de poche » des CAF ouvre une voie officielle. Il propose aux 14-18 ans des missions ponctuelles d'intérêt collectif pendant les vacances, indemnisées environ 15 euros la demi-journée, sans jamais se substituer à un emploi (CAF, 2026). Encadrement associatif ou municipal, demi-journées comptées : l'inverse d'un petit job.
L'épargne a son propre support. Le livret jeune s'ouvre dès 12 ans et jusqu'à 25 ans, ses versements sont plafonnés à 1 600 euros et ses intérêts sont exonérés d'impôt sur le revenu comme de prélèvements sociaux (Banque de France, 2026).
| Repère | Ce qu'il dit | Source |
|---|---|---|
| Décisions et menues dépenses | les petites dépenses du quotidien se font seul, le reste avec l'administrateur légal | Légifrance, article 388-1-1 |
| Missions des 14-18 ans | environ 15 € la demi-journée, pendant les vacances | CAF, 2026 |
| Épargne du mineur | livret jeune dès 12 ans, versements plafonnés à 1 600 € | Banque de France, 2026 |
Ce qui compte pour la suite : encaisser la contrepartie d'un service ponctuel n'a rien à voir avec occuper un poste. Le jour où les horaires deviennent fixes, on a changé de catégorie.
Les services de voisinage qui marchent vraiment
Le vrai gisement est là, et il ne demande ni annonce ni mise de départ.
- Garder un animal pendant les vacances. Deux passages par jour pour la nourriture et la litière. La demande se concentre sur juillet et août, quand les pensions affichent complet, et un service sérieux se transmet ensuite de voisin à voisin.
- Entretenir un jardin pendant l'absence. Tonte, arrosage, ramassage de feuilles. Ces tâches reviennent à chaque saison et se recommandent d'elles-mêmes.
- Rendre les petits services de la semaine. Sortir les poubelles, relever le courrier, porter une commande chez une personne âgée. Rien de spectaculaire, mais un ado qui passe chaque semaine devient une présence attendue.
- Aider un plus jeune à faire ses devoirs. Relire une leçon, faire réciter les tables. Un élève de troisième fait très bien cela pour un enfant de CE2.
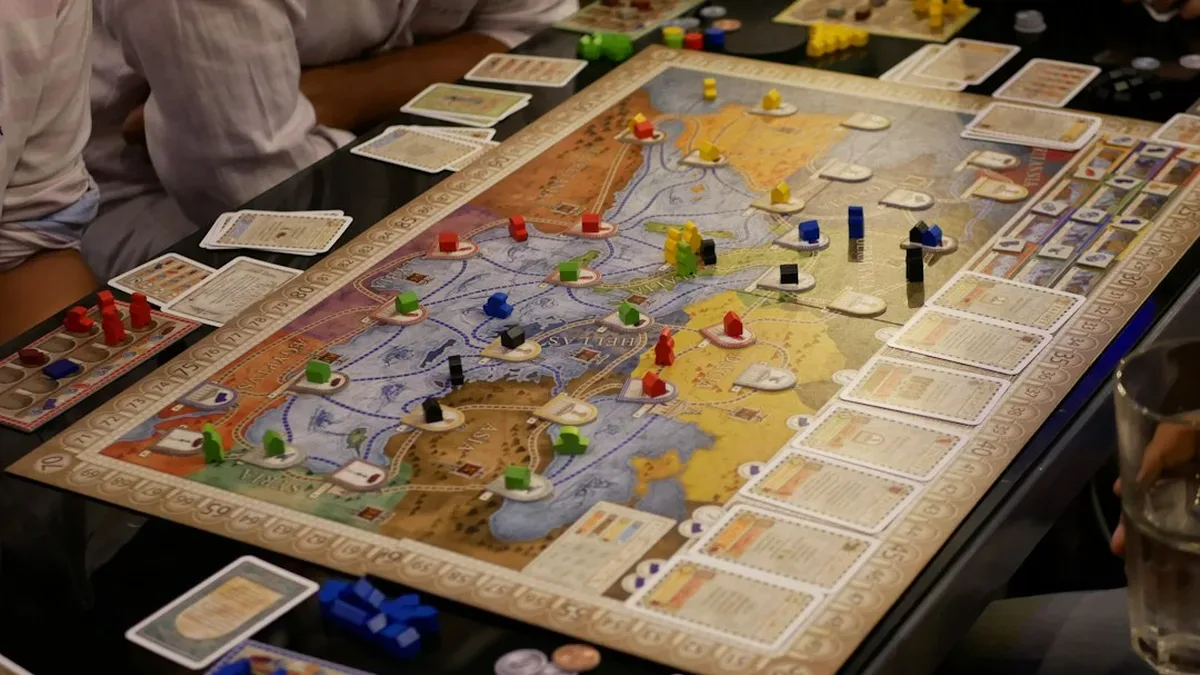
- Garder des enfants une heure ou deux. Entre la sortie de l'école et le retour du parent, la demande est régulière. Prévoyez de quoi les occuper : des jeux de société pour la famille font souvent mieux qu'un écran.
Ce qui sépare ces services des petits boulots classiques tient en un mot : la proximité. Ils se font chez des gens qui connaissent l'ado, à des horaires connus. La réputation locale remplace le curriculum.
Vendre ses affaires et ses créations sans fausse note
Un ado de 14 ans a souvent, dans sa chambre, l'équivalent d'un mois d'argent de poche : vêtements dépassés, jeux délaissés, romans lus une fois, un téléphone remplacé.
Cinq règles suffisent pour que la vente se passe bien.
- Une photo honnête vaut un acheteur. Lumière du jour, objet nettoyé, défaut montré. La mauvaise surprise à la réception fait perdre la vente et la réputation.
- Vendre par lots. Une figurine isolée ne part pas ; la boîte complète attire tout de suite.
- Encaisser au moment de la remise. Espèces en main propre, ou virement d'un parent. L'envoi avant paiement reste la seule vraie erreur de débutant.
- Faire vérifier ce qui a de la valeur. Une médaille, une pièce ou un bijou ancien se vendent au poids et au titre, pas au feeling. Un passage en boutique d'estimation évite de laisser filer une belle somme.
- Mettre la recette de côté avant qu'elle ne fonde. Une partie sur le livret, une partie pour le mois. C'est la deuxième enveloppe qui travaille ici.
Le temps libre compte aussi dans l'équation. Un ado qui s'ennuie dépense plus vite : des jeux de société solo occupent une soirée entière sans qu'un euro sorte de la poche.
Les erreurs à éviter
Payer chaque petite tâche de la maison. L'argent de poche rémunère un service rendu à l'extérieur ou une mission encadrée, pas le rangement de sa propre chambre. Sinon la maison devient un marché.
Laisser la mission dériver vers l'emploi. Le dispositif des CAF reste une mission ponctuelle, jamais un poste (CAF, 2026). Un adolescent qui enchaîne des horaires fixes pour un commerce sort du cadre prévu pour lui.
Oublier l'accord préalable des parents. L'administrateur légal garde la main sur ce qui dépasse les petites dépenses courantes (Légifrance, article 388-1-1). Une règle écrite au départ évite le litige.
FAQ
À quel âge commencer à verser de l'argent de poche ? Il n'existe pas d'âge officiel : le bon moment est celui où l'enfant a des dépenses personnelles à couvrir. Deux repères publics encadrent la suite : le livret jeune s'ouvre dès 12 ans, et le dispositif des CAF s'adresse aux 14-18 ans (Banque de France, 2026 ; CAF, 2026).
Un ado de 14 ans peut-il être payé pour un service ? Oui, pour un service ponctuel rendu à un particulier, et pour les missions d'intérêt collectif des CAF réservées aux 14-18 ans pendant les vacances, indemnisées environ 15 euros la demi-journée (CAF, 2026). En revanche, il ne signe pas un contrat de travail comme un adulte.
Faut-il verser la somme en une fois ou chaque semaine ? Un versement régulier, à jour fixe, apprend à tenir un budget : c'est le rythme qui fait la différence, pas le montant. Un versement mensuel convient mieux à partir de 15 ans, quand les dépenses deviennent plus grosses et plus espacées.
Que faire de l'argent qu'il ne dépense pas ? Le mettre sur le livret jeune, ouvert dès 12 ans et jusqu'à 25 ans. Les versements y sont plafonnés à 1 600 euros et les intérêts exonérés d'impôt sur le revenu comme de prélèvements sociaux (Banque de France, 2026). Une épargne visible motive plus qu'un billet oublié dans un tiroir.
La suite, en deux décisions
Vous savez maintenant où se situe la limite légale, quels services le voisinage demande vraiment, et comment répartir la somme en trois enveloppes. La suite tient en deux gestes : fixer un montant et une date, puis ouvrir un livret pour la part qui ne se dépense pas. Le cadre posé une fois évite les discussions répétées, et l'ado y gagne en autonomie.